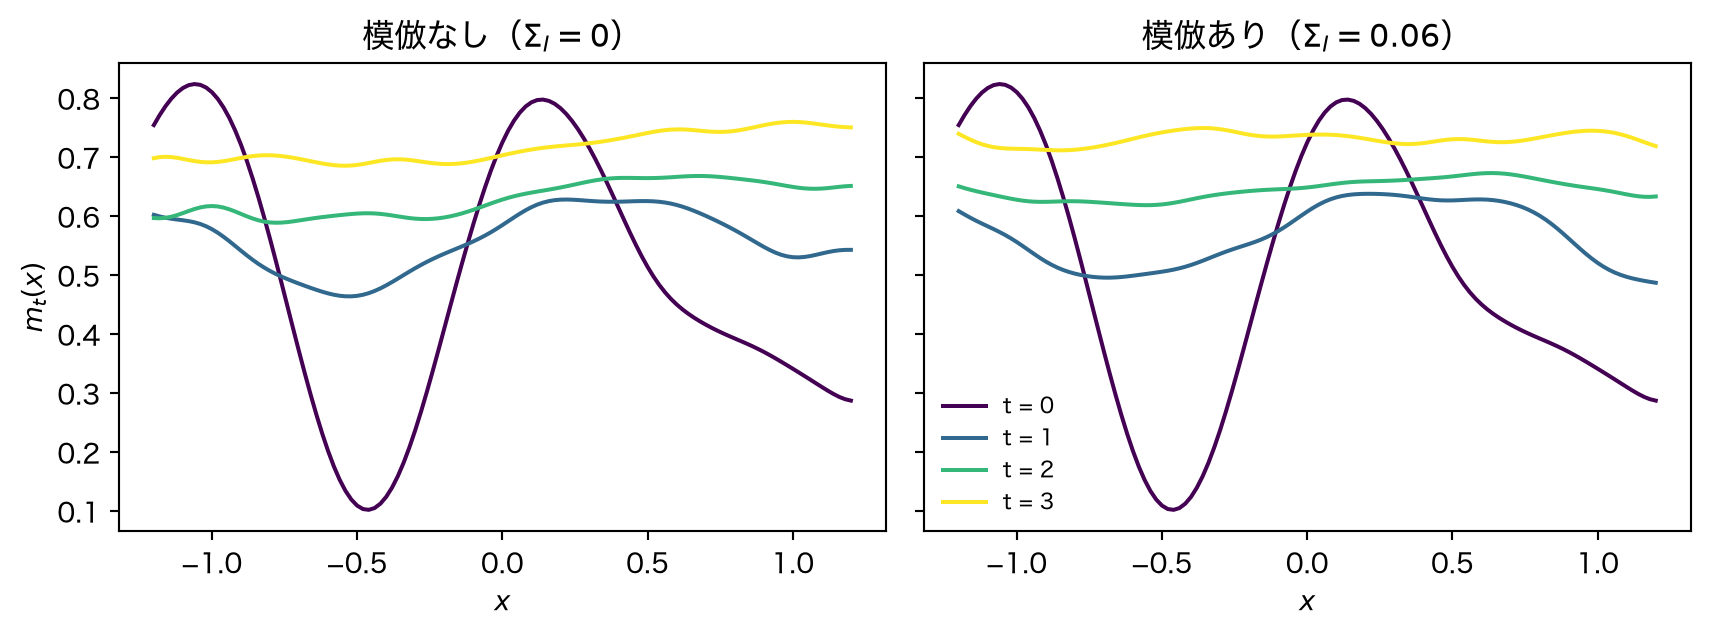
共変量空間での模倣の検定
検定
反応拡散
パネルデータ
行動が共変量の空間で広がるのは、特性が揺らぐからか、似た者どうしの模倣か。回帰関数を共変量空間上の場と見て、パネルデータの split-sample IV で模倣を検定する。
警告査読前の原稿
この記事の証明は下書きで、査読・編集の前の段階です。もとになった論文は 田中「Regression Functions as Fields on Covariate Space: Evolution Equations, the Hessian, and Identification」(arXiv プレプリント、2026 年 10 月)の第 8 節です。
このツールの使い方 POST /v1/tests/imitation
| 内容 | |
|---|---|
| 必要なデータ | 同じ単位を等間隔の時点で追ったパネル。1 次元の共変量 x と 0/1 の結果 y(どちらも時刻 × 単位の 2 次元配列、100 単位以上・4 時点以上、欠測なし)、観測間隔 dt(または観測時刻 t)。帯域 h、評価点 grid、開始時刻 tmin、ブートストラップの回数 nboot、乱数の seed は任意 |
| 前提条件 | 共変量は平均のまわりの OU 過程(または動かない)。結果の変化は双安定の反応項 \(r\,m(1-m)(m-a)\) と、共変量の近い単位の模倣。模倣は拡散で近似するので、模倣の窓が場の変化の尺度より狭いこと。進行波(フロント)の形の場では識別できないので、採用者があちこちにまかれた場や過渡期のデータで使う |
| 出力する値 | 模倣による拡散 \(\hat\Sigma_I\)、ブートストラップ標準誤差、z、片側 p 値(\(H_0:\Sigma_I=0\))。共変量の OU 過程の \(\hat\theta,\hat\Sigma\)、反応項の \(\hat r,\hat a\)、使った評価点・帯域・標準化の値 |
計算はジョブとして受け付ける(N × T ≤ 400 万、料金は N × T 百万あたり ¥1)。パラメータの一覧は API の説明にある。論文の付属コード estimate.py と、同じ半分割・同じ復元抽出の添字を与えて、推定値とブートストラップの値が相対誤差 \(10^{-9}\) 以内で一致することを確かめている。
問い
ある行動(新製品の採用、ある戦略の選択など)を \(Y\in\{0,1\}\) とし、単位の特性を 1 次元の共変量 \(X\) とする。時刻ごとに回帰関数 \[ m_t(x)=\Pr(Y_t=1\mid X_t=x) \] を描くと、採用が共変量の空間で「広がって」いくように見えることがある。考えられる仕組みは 2 つある。
- 特性の揺らぎ:単位の特性 \(X\) そのものが時間とともに動き、採用者が新しい領域へ運ばれる。
- 模倣:単位が、特性の近い他の単位の行動をまねる。
どちらも \(m_t\) をなめらかにする向きに働く。以下で見るように、回帰場の上ではこの 2 つはまったく同じ作用素で効く。回帰場をいくら精密に観測しても区別できず、区別には共変量を同じ単位で追ったパネルが要る。
回帰場の発展方程式
共変量が拡散過程 \(dX_t=b(X_t)\,dt+\sqrt{\Sigma}\,dW_t\) に従い(\(\Sigma\) は定数)、結果の条件付き平均の変化率が \(G_t(x)=\E[\text{($Y$ の変化率)}\mid X_t=x]\) だとする。\(X_t\) の密度を \(f_t\) とおく。
重要命題 1(回帰場の発展方程式)
適当な正則条件のもとで、 \[ \partial_t m_t=\tfrac12\Sigma\,m_t''+\bigl(\Sigma\,(\log f_t)'-b\bigr)\,m_t'+G_t . \]
証明(概略). \(q_t=m_tf_t\) とおく。試験関数 \(\varphi\) について Dynkin の公式から \(\tfrac{d}{dt}\E[\varphi(X_t)Y_t]=\E[(\mathcal L_X\varphi)(X_t)Y_t+\varphi(X_t)G_t(X_t)]\)(\(\mathcal L_X\varphi=b\varphi'+\tfrac12\Sigma\varphi''\))。部分積分すると \(q_t\) は \(\partial_tq=\mathcal L_X^*q+f\,G\) を満たし、\(f_t\) は Fokker–Planck 方程式 \(\partial_tf=\mathcal L_X^*f\) を満たす。\(m=q/f\) を微分して整理すると、\(\tfrac12\Sigma[(mf)''-mf'']/f=\tfrac12\Sigma m''+\Sigma(\log f)'m'\) と \([-(bmf)'+m(bf)']/f=-bm'\) が出る。\(\square\)
輸送項の係数 \(\Sigma(\log f)'-b\) は、共変量の過程を時間反転した過程のドリフト(Anderson 1982)である。回帰場は、いま \(x\) にいる単位たちが過去にたどってきた道に沿って運ばれる。
模倣は共変量の揺らぎと見分けられない
各単位が、反応項 \(R(m)\) による変化に加えて、率 \(\nu_I\) で他の単位を 1 つ引き、その行動をまねるとする。相手は共変量の差 \(x-z\) に応じた対称な核 \(K\)(分散 \(V\))の重みで、いま存在する単位の中から引く。すると、\(x\) の単位が目にする採用率は \[ \tilde m(x)=\frac{\int K(x-z)\,m(z)f(z)\,dz}{\int K(x-z)\,f(z)\,dz} \] で、模倣による変化率は \(\nu_I(\tilde m-m)\) になる。
重要命題 2(観測上の同値性)
\(V\to0\) のとき \(\tilde m-m=\tfrac12V\,m''+V(\log f)'\,m'+O(V^2)\)。したがって、\(\Sigma_I=\nu_IV\) とおくと \[ \partial_tm=\tfrac12(\Sigma+\Sigma_I)\,m''+\bigl((\Sigma+\Sigma_I)(\log f)'-b\bigr)\,m'+R(m)+O(\nu_IV^2). \]
証明(概略). なめらかな \(g\) について \((K*g)(x)=g(x)+\tfrac12Vg''(x)+O(V^2)\)。これを分子 \(g=mf\) と分母 \(g=f\) に使って比を展開すると \(\tilde m=m+\{(mf)''-mf''\}V/(2f)+O(V^2)=m+\tfrac12Vm''+V(f'/f)m'+O(V^2)\)。命題 1 の \(G\) に \(\nu_I(\tilde m-m)+R(m)\) を入れる。\(\square\)
模倣は、密度の補正項 \(V(\log f)'\) まで含めて、共変量の揺らぎを \(\Sigma_I\) だけ増やしたのとまったく同じ形で効く。回帰場だけから識別できるのは和 \(\Sigma+\Sigma_I\) である。
パネルデータならこの同値性が崩れる。同じ単位の共変量の増分から \(\Sigma\) が直接推定できるので、回帰場の拡散が \(\Sigma\) を超えた分として \(\Sigma_I\) が識別される。帰無仮説は \[ H_0:\ \Sigma_I=0\quad\text{(模倣なし)} \] である。
進行波の上では識別できない
もう 1 つ条件がある。反応項が双安定の 3 次式 \(R(m)=r\,m(1-m)(m-a)\) のとき、拡散方程式の解は、ある形の進行波に引き寄せられる。その形はロジスティック関数 \(m=\phi\bigl((x-ct)/w\bigr)\) で、\(\phi(z)=1/(1+e^{-z})\) である。
重要命題 3(フロント上の共線性)
\(m=\phi(x/w)\) なら \(m''=\{m(1-m)-2m^2(1-m)\}/w^2\)。つまり拡散の項は、反応項の基底 \(\{m(1-m),\,m^2(1-m)\}\) の線形結合になる。
証明. \(\phi'=\phi(1-\phi)\)、\(\phi''=\phi(1-\phi)(1-2\phi)\) を使うと、\(m''=\phi''/w^2=m(1-m)(1-2m)/w^2\)。\(\square\)
フロントの上では、拡散の量をいくら変えても反応項の係数で打ち消せる。だから共変量の \(\Sigma\) が既知でも、\(\Sigma_I\) と \((r,a)\) は分けられない(識別できるのは \(D/r\) と \(r(a-\tfrac12)\) の組み合わせだけ)。識別には、\(m''\) が \(m\) の関数にならない場、つまり初期の過渡期や、採用者を共変量空間のあちこちにまいた場が要る。実験を設計するなら、成熟したフロントを観測するより、種を複数の場所にまくほうが模倣について多くを語る。
論文の実験では、同じ設定を不規則な種まきとフロントの初期条件で各 20 回繰り返した。フロントでは \(\hat\Sigma_I\) の標準偏差が種まきの約 12 倍、\(\hat r\) の標準偏差が約 10 倍になった。
検定の手順
2 階微分の推定は誤差が大きく、場そのものとは平滑化の偏りの次数も違う。そこで、データについて線形な \(q=mf\) と \(f\) のガウス核推定(\(q_h=K_h*\hat q\)、\(f_h=K_h*\hat f\))の上で考える。微分と平滑化が交換するので、\(q_h''\) は \(\hat q\) を核の 2 階導関数で平滑化したものになる。命題 2 に \(f\) を掛けると \[ \partial_tq=\mathcal L_X^*q+\tfrac12\Sigma_I\bigl\{q''-m\,f''\bigr\}+f\,r\,m^2(1-m)-f\,ra\,m(1-m). \] 共変量が OU 過程 \(b=-\theta x\) のとき、ガウス核(分散 \(h^2\))との畳み込みについて \(K_h*(xq)'=(x\,q_h)'+h^2q_h''\) が厳密に成り立つ。これを使えば、平滑化した場に \(\mathcal L_X^*\) を偏りなく当てられる。
- 共変量の過程:パネルの共変量の増分を AR(1) に当てはめ、OU 過程の厳密な推移から \(\hat\theta\) と \(\hat\Sigma\) を出す。
- 半分割:単位を無作為に半分 \(\mathcal A,\mathcal B\) に分ける。各半分・各時刻で、評価点の上の \(q_h,f_h\) とその導関数を計算する。被説明変数は \(Z=\partial_tq_h-\hat{\mathcal L}_X^*q_h\)(時間は中心差分)とする。回帰子は、模倣の \(\tfrac12\{q_h''-m_hf_h''\}\) と、反応項の \(f_hm_h^2(1-m_h)\)・\(f_hm_h(1-m_h)\) である(\(m_h=q_h/f_h\))。
- 操作変数推定:\(\mathcal A\) の \(Z\) を \(\mathcal A\) の回帰子に回帰し、\(\mathcal B\) の回帰子を操作変数にする。役割を入れ替えて 2 つの推定値を平均する。推定誤差は半分どうしで独立なので、2 階微分の雑音による減衰(errors-in-variables)が消える。
- 標準誤差:各半分の中で単位を復元抽出し、同じ推定を繰り返す。\(\hat\Sigma_I/\widehat{\mathrm{se}}\) が片側の正規分布の臨界値を超えたら \(H_0\) を棄却する。
反応項の係数から \(r\) と \(a\) も同時に推定される。
API では、全時点を合わせた \(x\) の平均と標準偏差で標準化してから計算し、\(\Sigma\)・\(\Sigma_I\)・標準誤差を元の単位に戻して返す。既定の帯域は標準偏差の 0.16 倍で、これは論文の設定(定常分散 0.4 の共変量に \(h=0.1\))を標準偏差の単位に直した値にあたる。既定の評価点は、\(x\) の 5%〜95% 点の間の 23 点である。これらの既定値の選び方そのものは、論文では検証していない。
どのくらい当てになるか
論文の実験は、論文自身のエージェントベースモデルの合成データだけで行った。N = 10⁵ 単位、0.1 刻みで 31 時点、各シナリオ 30 回である。共変量は OU 過程(\(\theta=0.25\)、\(\Sigma=0.2\))か、動かない(\(\Sigma=0\))。模倣の窓は ±0.3 で、\(\Sigma_I=0.03\,\nu_I\) になる。
| シナリオ | \(\Sigma\) | \(\Sigma_I\) | \(\hat\Sigma_I\) の平均 | MC 標準偏差 | ブートストラップ se | 棄却率(片側 5%) | \(\hat r\)(真値 1) | \(\hat a\)(真値 0.3) |
|---|---|---|---|---|---|---|---|---|
| A 模倣なし | 0.2 | 0 | 0.001 | 0.007 | 0.010 | 0.00 | 1.02 | 0.30 |
| B 弱い模倣 | 0.2 | 0.03 | 0.025 | 0.007 | 0.012 | 0.73 | 0.89 | 0.25 |
| B 模倣あり | 0.2 | 0.06 | 0.056 | 0.008 | 0.016 | 1.00 | 0.95 | 0.28 |
| C 共変量が動かない | 0 | 0.06 | 0.050 | 0.002 | 0.001 | 1.00 | 0.79 | 0.23 |
この API の既定の設定(標準化した座標の帯域・評価点)で A と B を 5 回ずつ回すと、\(\hat\Sigma_I\) の平均は 0.005 と 0.057、棄却率は 0.00 と 1.00 だった。回数が少ないので、目安にとどまる。
読み取れること:
- 模倣がなければ \(\hat\Sigma_I\) は 0 のまわりにあり、ブートストラップの標準誤差は保守的(MC 標準偏差より大きい)だった。
- 共変量の揺らぎの 15% にあたる弱い模倣(\(\Sigma_I=0.03\))でも、7 割ほどの割合で検出した。
- 共変量が動かないと \(\Sigma_I\) を約 17% 小さく見積もり、ブートストラップの標準誤差も小さめに出た。この場合は p 値を額面どおりに受け取らないほうがよい。模倣の窓を狭めると(±0.2)、偏りは約 8% に半減した。これは命題 2 の剰余項 \(O(\nu_IV^2)\) と整合する。
試してみる
無料のデモ POST /v1/demo/tests/imitation は N × T ≤ 50,000 までである。その大きさでは標準誤差が大きく、検出力はほとんどないので、呼び出し方の確認用として使う。実際の検定はジョブで送る。
import os, time, requests
API = "https://api.noisymoon.jp"
H = {"X-API-Key": os.environ["NOISYMOON_KEY"]}

# X, Y: 形が (時点数, 単位数) の配列。Y は 0/1
job = requests.post(f"{API}/v1/tests/imitation", headers=H,
                    json={"x": X.round(6).tolist(), "y": Y.astype(int).tolist(), "dt": 0.1}).json()
while (st := requests.get(f"{API}/v1/jobs/{job['id']}", headers=H).json())["status"] not in ("done", "failed"):
    time.sleep(2)
res = st["result"]
print(res["Sigma_I"], res["se"], res["pvalue"], res["Sigma"], res["r"], res["a"])
参考文献
- Anderson, B. D. O. (1982). Reverse-time diffusion equation models. Stochastic Processes and their Applications, 12, 313–326.
- Haussmann, U. G. and Pardoux, E. (1986). Time reversal of diffusions. The Annals of Probability, 14, 1188–1205.
- Fife, P. C. and McLeod, J. B. (1977). The approach of solutions of nonlinear diffusion equations to travelling front solutions. Archive for Rational Mechanics and Analysis, 65, 335–361.
- Hofbauer, J. and Sigmund, K. (1998). Evolutionary Games and Population Dynamics. Cambridge University Press.
- Fan, J. and Gijbels, I. (1996). Local Polynomial Modelling and Its Applications. Chapman & Hall.